
Oleh : Andi N Someng
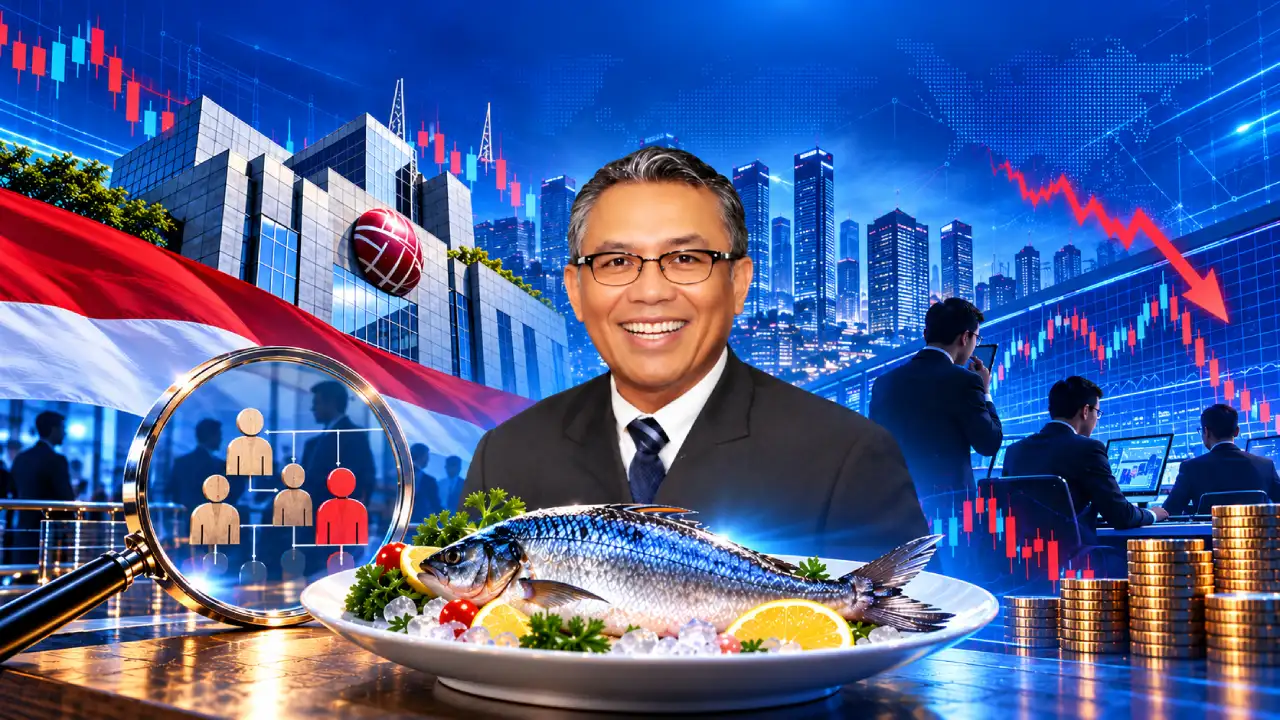
Di sebuah restoran sea-food, seorang tamu bertanya kepada pelayan: “Ikannya segar?”
Pelayan menjawab dengan percaya diri: “Restoran kami punya visi menjadi pusat kuliner sea-food kelas dunia, pelanggan terus bertambah, dan kami baru membentuk satuan tugas peningkatan mutu.”
Tamu itu mengangguk. Lalu mengulangi pertanyaannya: “Ikannya segar?”
Begitulah kira-kira percakapan pasar modal Indonesia dengan MSCI. Investor bertanya siapa sebenarnya pemilik saham dan apakah harga terbentuk secara wajar. Kita berpotensi menjawab dengan pertumbuhan ekonomi, banyaknya investor, dan panjangnya daftar reformasi.
Semua itu penting. Tetapi tamu tadi masih menunggu kabar tentang ikannya.
Belum diusir, sudah diberi surat.
Perlu diluruskan, per 17 Oktober 2026, MSCI belum resmi memindahkan Indonesia dari kategori emerging market menjadi standalone market. Yang dibuka adalah konsultasi atas usulan tersebut, dengan keputusan akhir paling lambat Juni 2027. Jadi, kita belum disuruh keluar. Namun, kursi kita sedang diperiksa apakah masih pantas berada di ruang utama.
MSCI adalah penyedia indeks yang menjadi acuan banyak pengelola dana dunia. Bayangkan mereka menyusun daftar restoran yang boleh didatangi rombongan wisata. Jika nama restoran dicoret, sebagian rombongan harus pindah karena aturan paket perjalanan, meskipun masih menyukai sambalnya.
Itulah risiko dana pengikut indeks. Ketika saham keluar dari indeks acuannya, dana tersebut harus menyesuaikan portofolio. Pengelola dana aktif pun dapat ikut mengurangi investasi.
Adapun standalone terdengar gagah: berdiri sendiri. Dalam pidato, cocok disambut tepuk tangan. Dalam investasi, berdiri sendiri bisa berarti meja masih tersedia, tetapi rombongan besar sudah makan di sebelah.
Saham Publik, Publiknya Siapa?
Pokok keresahan MSCI mencakup ketidakjelasan struktur kepemilikan, dugaan perdagangan terkoordinasi, dan belum terlihatnya bukti penegakan aturan yang bermakna. Dugaan tentu harus dibuktikan; seluruh pasar tidak boleh dipukul rata.
Tetapi pertanyaannya sederhana: saham yang disebut milik publik itu benar-benar dipegang masyarakat yang independen, atau sebagian masih berada dalam lingkaran pengendali?
Bayangkan sebuah hajatan mengumumkan bahwa seperempat kursinya untuk masyarakat umum. Setelah diperiksa, beberapa kursi ternyata diduduki kerabat tuan rumah dengan kartu nama berbeda.
Secara administrasi, tamunya banyak. Secara kekeluargaan, masih satu grup WhatsApp.
Di pasar saham, hal seperti inilah yang membuat angka free float, saham yang tersedia bagi investor publik, perlu diperiksa hingga hubungan pengendaliannya.
Nama berbeda belum tentu kepentingannya berbeda.
Kepemilikan terkonsentrasi sendiri bukan dosa. Orang boleh memiliki bagian besar perusahaan. Persoalan muncul ketika konsentrasi itu disamarkan sehingga orang lain mengira pasar lebih terbuka daripada kenyataannya.
Investor tidak menuntut semua orang bersaudara. Mereka hanya ingin tahu siapa bersaudara dengan siapa.
Ramai Belum Tentu Pasar.
Ada pula perbedaan antara perdagangan yang ramai dan pasar yang sehat.
Sebagai ilustrasi, lima orang bergantian menjual sebuah sepeda kepada sesamanya. Setiap berpindah tangan, harganya naik. Orang keenam melihat transaksi itu lalu berpikir: “Wah, sepeda ini sedang diburu!”
Padahal yang berputar mungkin hanya sepeda dan lima kenalan.
Jika pola semacam itu terjadi pada saham, layar transaksi bisa terlihat meriah, sementara harga kehilangan pijakan. Investor yang masuk belakangan baru mengetahui bahwa keramaian tidak selalu menyediakan pembeli ketika ia hendak keluar.
Pasar membutuhkan harga yang bisa dipercaya. Sebab angka di layar bukan sekadar dekorasi; ia dipakai untuk menilai kekayaan, menghitung agunan, dan menentukan biaya modal perusahaan.
Ketika Orang Lain Ikut Membayar.
Jika reklasifikasi benar-benar terjadi, dampaknya dapat merambat. Penjualan saham berpotensi menekan harga; penukaran hasil penjualan ke valuta asing dapat menambah tekanan pada rupiah; penghimpunan modal perusahaan bisa menjadi lebih mahal.
Perusahaan yang dikelola baik pun dapat terkena imbas karena investor menjual berdasarkan mandat indeks, bukan memeriksa satu per satu akhlak direksinya.
Bayangkan satu kompleks pertokoan kehilangan kepercayaan karena pengawasannya dianggap lemah. Toko yang timbangannya jujur ikut kehilangan pelanggan.
Di situlah integritas pasar menjadi urusan bersama. Keuntungan pelanggaran mungkin dinikmati segelintir pihak, sementara ongkos ketidakpercayaan dibagikan kepada banyak orang. Pembagian yang sangat efisien, sayangnya untuk hal yang keliru.
Pemerintah Jangan Hanya Menambah Mikrofon, Lalu apa yang harus dilakukan?
Kementerian Keuangan perlu menjaga kepercayaan fiskal dan menyiapkan skenario pembiayaan jika tekanan pasar membesar. Rumah tangga negara harus terlihat mampu mengatur belanja, utang, dan risiko. Investor biasanya kurang terhibur oleh optimisme yang tagihannya belum dihitung.
OJK perlu memastikan aturan dapat menembus nama rekening hingga pemilik manfaat akhirnya, lalu menindak pelanggaran berdasarkan bukti. Keberhasilan pengawasan harus tampak dalam perubahan perilaku. Banyaknya rapat tidak otomatis membuat pelanggar sulit tidur.
BEI perlu memeriksa kualitas saham publik dan kewajaran perdagangan secara konsisten. Bursa memang berkepentingan memiliki banyak perusahaan tercatat. Namun, menambah penghuni gedung harus disertai pemeriksaan bangunannya.
KSEI membantu menyediakan keterlacakan kepemilikan. Bank Indonesia menjaga fungsi pasar valuta asing sesuai mandatnya. Masing-masing bekerja pada tugasnya, dengan data yang saling terhubung.
Sementara itu, jangan menjadikan institusi domestik pembeli wajib demi menghijaukan layar. Dana pensiun memiliki kewajiban kepada pensiunan. Mereka tentu berharap masa tua yang nyaman, bukan piagam penghargaan karena pernah menyelamatkan grafik.
Bukti Tidak Bisa Diwakili Spanduk
MSCI mengakui adanya reformasi Indonesia, tetapi meminta pelaksanaan yang konsisten dan hasil yang bertahan.
Maka pekerjaan kita cukup jelas: terangkan kepemilikannya, perbaiki pengawasannya, tuntaskan pelanggarannya, dan biarkan investor menguji hasilnya.
Kita boleh mengkritik metode MSCI dan mengajukan keberatan dengan data. Namun, rasa tersinggung tidak dapat menggantikan rekonsiliasi kepemilikan. Nasionalisme pun akan lebih meyakinkan bila investor kecil di negeri sendiri memperoleh perlindungan yang nyata.
Pada akhirnya, tamu restoran tadi tidak meminta sambutan tambahan. Ia juga tidak membutuhkan baliho bertuliskan “Ikan Kami Semakin Segar.”
Ia ingin melihat ikannya.
Dan kalau memang segar, biasanya pelayan tidak perlu berpidato terlalu panjang. [•]
|A||N||S|
Buitenzorg,
18Oktober2026
Verba volant, scripta manent


Leave a comment